Почти на каждом российском производстве себестоимость считают так, как это заведено в 1С. Весь месяц затраты собирают на счетах 20, 23, 25 и 26, а после закрытия месяца косвенные затраты распределяют по выпуску. Так получается фактическая себестоимость каждой выпущенной позиции — назовём её бухгалтерской. Для бухгалтерии это правильный и обязательный расчёт: по нему оценивают запасы и определяют финансовый результат.
Беда начинается, когда ту же цифру берут для управленческих решений: какую цену дать клиенту, какой заказ взять, какое изделие снять с производства, нужен ли второй станок. Ниже — ошибки, которые мы раз за разом видим у клиентов, и то, как их избегают в системе Модули ERP.
Сразу оговоримся: речь не о недостатках программы 1С. В 1С:ERP есть и плановая себестоимость, и учёт по переменным затратам (директ-костинг). Речь о способе, который стоит в большинстве баз по умолчанию и которым на деле пользуются: себестоимость — это то, что получилось после закрытия месяца.
Коротко. Себестоимость, которую считает 1С по закрытию месяца, нужна бухгалтерии. Для цены, ассортимента и загрузки нужны две другие: переменная и нормативная. Они известны заранее и не скачут от загрузки цеха.
Содержание
- Три себестоимости
- Ошибка 1. Цену назначают раньше, чем станет известна себестоимость
- Ошибка 2. Отказ от заказа «ниже себестоимости» — и порочный круг
- Ошибка 3. Себестоимость растёт в плохой месяц — а за ней и цены
- Ошибка 4. Косвенные затраты распределяют по материалам
- Ошибка 5. Всё, что лежит на счёте 25, считают производством
- Ошибка 6. Бухгалтерская себестоимость вместо управленческой
- Ошибка 7. Себестоимость изделия есть, а прибыли по клиенту нет
- Какая себестоимость для какого решения
- Если всё так, почему все считают в 1С?
- Что с этим делать
Три себестоимости
Чтобы не путаться, договоримся о словах.
- Бухгалтерская — фактическая себестоимость по закрытию месяца, в которую распределены все производственные затраты: аренда цеха, амортизация, зарплата мастеров. Её считает 1С.
- Переменная — только затраты, которые возникают из-за выпуска именно этого изделия: материалы, электроэнергия, сдельная оплата, субподряд. Нет заказа — нет и этих затрат.
- Нормативная — все производственные затраты, как и в бухгалтерской, но посчитанные заранее: по нормам расхода материалов, нормам времени и ставке часа оборудования при обычной загрузке.
Ошибка 1. Цену назначают раньше, чем станет известна себестоимость
Бухгалтерская себестоимость октября известна, когда бухгалтерия закроет октябрь, то есть в лучшем случае 10–15 ноября. А предложение клиенту нужно отправить сегодня.
Поэтому менеджер по продажам берёт себестоимость какую найдёт: за прошлый квартал, из таблицы, которую год назад составил технолог, или просто цену конкурента минус 10 %. Учёт ведётся, но в момент решения им никто не пользуется.
Как в системе Модули ERP. Нормативная себестоимость изделия считается по спецификации и маршруту сразу: материалы по текущим ценам поставщиков плюс операции — нормативное время, умноженное на ставку часа рабочего центра. Ставка часа сама пересчитывается каждый день из затрат станка. Менеджер видит себестоимость, когда назначает цену, а не через три недели.
Что это даёт. Предложение уходит клиенту в тот же день, и цена в нём опирается на расчёт, а не на догадку. Поставщик поднял цену на сырьё — себестоимость изделий, в которые оно входит, изменилась сразу, и следующее предложение уже учитывает подорожание. Менеджер по продажам, технолог и директор смотрят на одну и ту же цифру, а не на три разные таблицы.
Ошибка 2. Отказ от заказа «ниже себестоимости» — и порочный круг
В бухгалтерскую себестоимость уже распределены аренда, амортизация, зарплата мастеров. Эти затраты не зависят от того, возьмёт ли предприятие ещё один заказ.
Обычно всё идёт так:
- Клиент просит цену 95 ₽ за изделие, бухгалтерская себестоимость — 100 ₽. Заказ отклоняют.
- Выпуск падает, а аренда и амортизация остаются прежними. В следующем месяце они делятся на меньший объём, и себестоимость становится 108 ₽.
- Теперь невыгодными выглядят заказы, которые раньше проходили. Отклоняют и их.
Предприятие раз за разом отказывается от заказов, которые на самом деле приносили деньги: 95 ₽ с запасом покрывали материалы и электроэнергию, а остаток шёл на аренду, которую платить всё равно.
Как правильно. Чтобы решить, брать ли заказ, нужна переменная себестоимость. Если цена выше неё, заказ увеличивает прибыль, даже когда он ниже бухгалтерской себестоимости. Нормативная себестоимость нужна для прайс-листа и цены на долгий срок, а нижнюю границу цены задаёт переменная.
Что это даёт. Вернёмся к примеру. Допустим, переменная себестоимость изделия — 60 ₽. Заказ на 1 000 изделий по 95 ₽ приносит 35 000 ₽ сверх материалов и электроэнергии, и эти деньги идут на аренду и зарплату, которые платить всё равно. Предприятие берёт заказ, загружает станки, а нормативная себестоимость не растёт от месяца к месяцу. Менеджер знает, до какой цены можно уступить, и торгуется уверенно, а не на глаз.
Ошибка 3. Себестоимость растёт в плохой месяц — а за ней и цены
В бухгалтерском расчёте косвенные затраты месяца делятся на фактический выпуск месяца. Выпуск упал на треть — себестоимость каждой единицы выросла, хотя технология, материалы и станки остались прежними.
Руководство видит рост себестоимости и поднимает цены — ровно тогда, когда спрос и так упал. Учёт подталкивает к решению, обратному здравому смыслу.
Как в системе Модули ERP. Затраты станка делятся не на фактические часы работы, а на нормативные: часы рабочего календаря × число станков × производительность × обычная загрузка (по умолчанию 80 %). Ставка часа не прыгает вслед за удачным или неудачным месяцем. Недозагрузка — отдельная задача руководства со своей ценой, и прятать её в себестоимость каждого изделия незачем.
Что это даёт. В слабый месяц цены остаются прежними, и предприятие не теряет клиентов как раз тогда, когда за каждого приходится бороться. А недозагрузка видна отдельно и в деньгах: сколько часов станок простоял и сколько это стоило. С такой цифрой руководство решает правильную задачу — где найти заказы на свободные часы или стоит ли сократить смену, — вместо того чтобы переложить простой на клиентов через цену.
Ошибка 4. Косвенные затраты распределяют по материалам
Чаще всего счёт 25 в 1С распределяют пропорционально прямым материальным затратам или плановой себестоимости. На первый взгляд разумно, но посмотрим на пример:
- изделие А из дорогого сырья отливается за 10 секунд;
- изделие Б из дешёвого сырья на том же станке отливается за минуту.
Станок, его аренда и электроэнергия заняты изделием Б в шесть раз дольше. А при распределении по материалам больше косвенных затрат достанется изделию А, потому что его сырьё дороже. Быстрое изделие выглядит дороже, а медленное, которое занимает самый загруженный станок, — дешевле. Руководство продвигает как раз то, что забивает производство.
Как в системе Модули ERP. Затраты станка — аренда площади, амортизация, электроэнергия, зарплата операторов, доля общепроизводственных расходов — складываются в ставку часа именно этого станка и попадают в изделие по тому времени, которое изделие занимает станок по маршруту. Каждое изделие оплачивает ровно то время оборудования, которое на самом деле использует.
Что это даёт. Пусть час станка стоит 1 800 ₽. Тогда изделию А достаётся 5 ₽ затрат станка, а изделию Б — 30 ₽. Сразу видно, что Б дорогое не из-за сырья, а из-за времени на станке. Дальше решения очевидны: поднять цену на Б, сократить время цикла, перенести его на свободный станок или активнее продавать А, которое загружает оборудование всего на 10 секунд. Руководство продвигает изделия, которые действительно выгодны, и разгружает самый загруженный станок.
Ошибка 5. Всё, что лежит на счёте 25, считают производством
Счёт 25 «Общепроизводственные расходы» на практике часто превращается в место, куда относят всё, что не попало в прямые затраты. У одного из наших клиентов при разборе оказалось, что около двух третей оборота счёта 25 за год — аренда складских помещений. К выпуску изделий она отношения не имеет: склад нужен для хранения, и его стоимость зависит от запасов, а не от времени работы станков.
Когда такой счёт целиком распределяют на выпуск, себестоимость изделий завышается в разы, а следом искажаются все решения из предыдущих разделов.
Как в системе Модули ERP. Затраты станка задаются статьями: оплата труда, электроэнергия, аренда, амортизация, общепроизводственные, прочие. Каждая статья берёт сумму из понятного источника: постоянная сумма в месяц, мощность в кВт × тариф, обороты конкретного счёта или конкретной статьи аналитики. Видно, из чего сложилась ставка, и сразу заметно, если в неё попало лишнее.
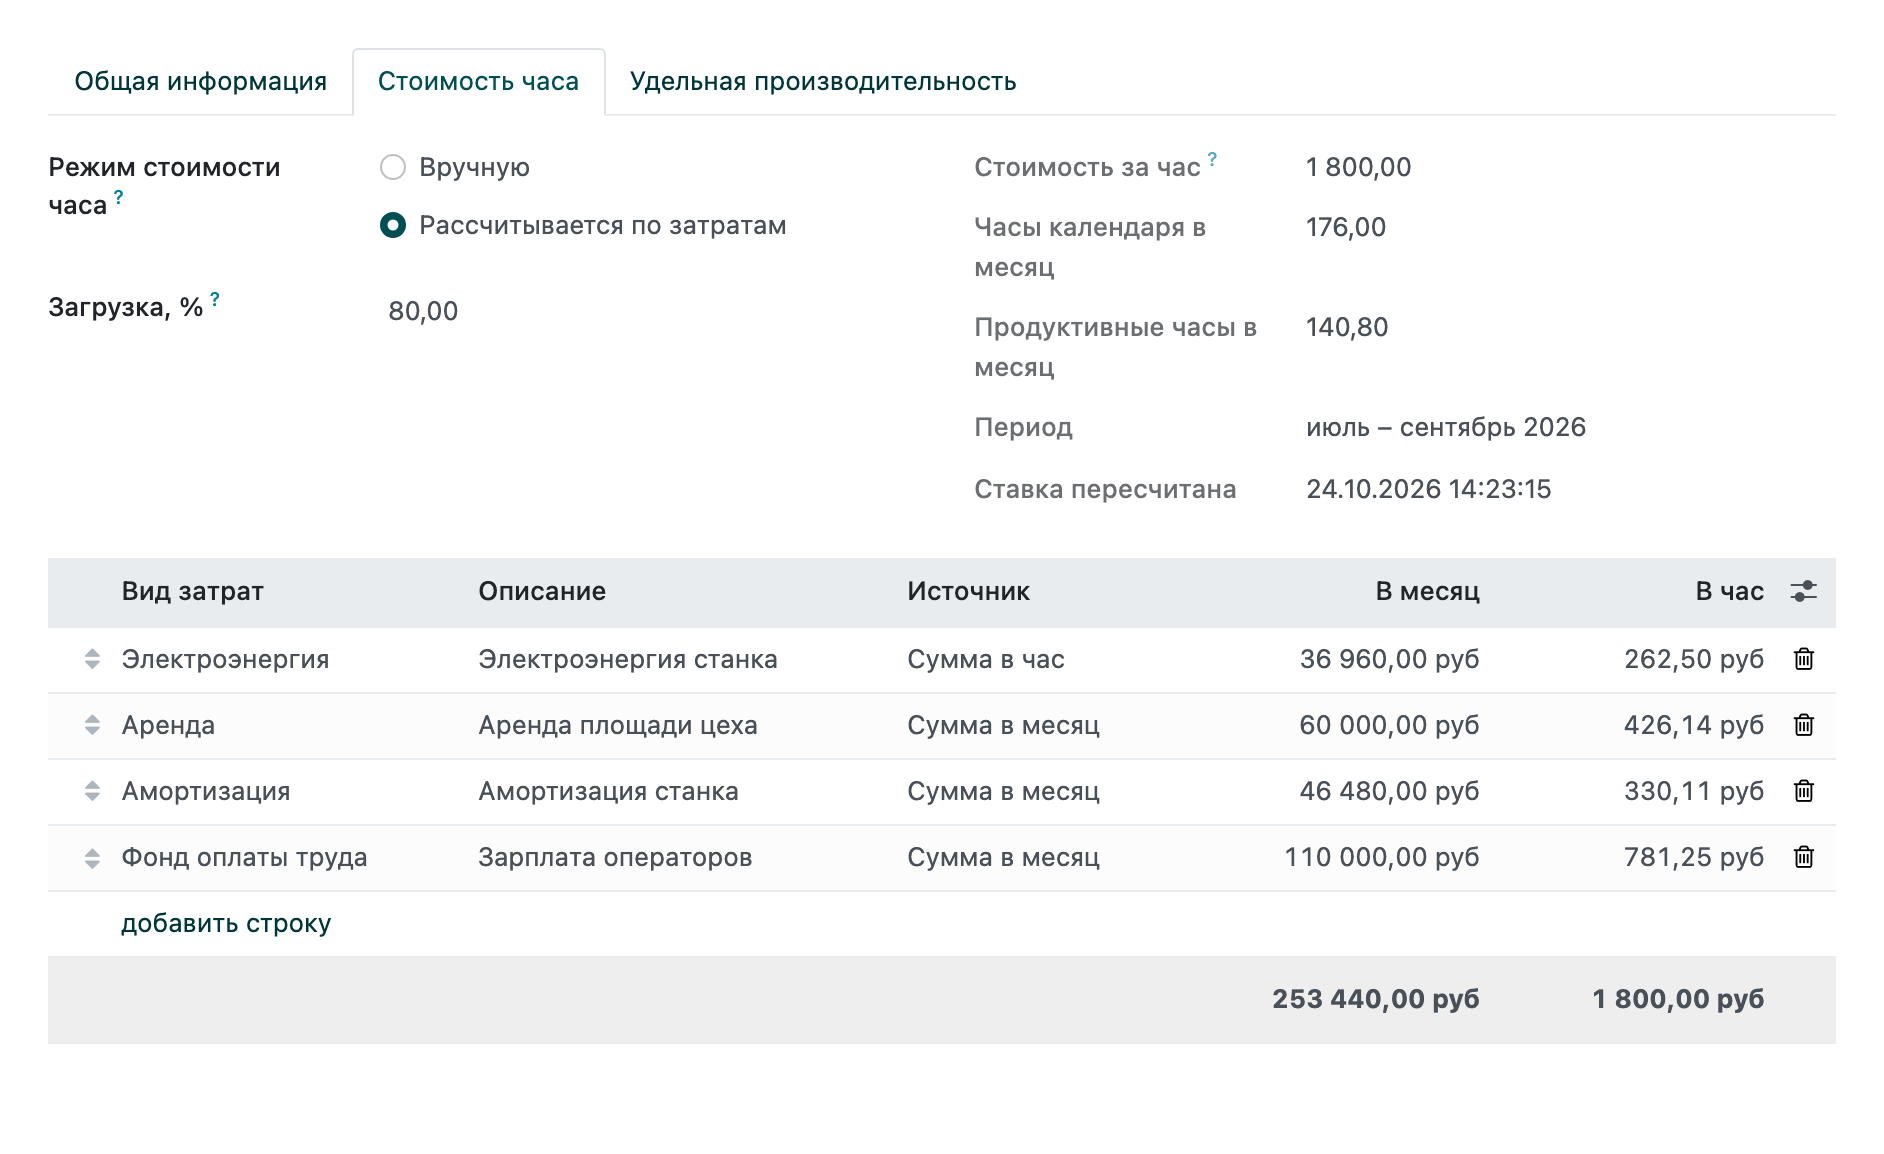
Ставка часа станка складывается из статей затрат: 253 440 ₽ в месяц на 140,8 рабочих часа — 1 800 ₽ за час.
Что это даёт. Себестоимость изделий перестаёт быть завышенной, и цены, которые раньше казались убыточными, оказываются нормальными. Склад при этом не пропадает из учёта: его стоимость видна отдельной суммой, и о ней можно говорить предметно — сократить запасы, освободить часть площади, пересмотреть аренду. Каждая статья ставки часа понятна, и любой её рост можно объяснить конкретной причиной: подорожала электроэнергия, выросла аренда, добавился оператор.
Ошибка 6. Бухгалтерская себестоимость вместо управленческой
Себестоимость в 1С прежде всего отвечает требованиям бухгалтерского и налогового учёта: какие затраты прямые, какие косвенные, что списать сразу, а что распределить. Эти правила написаны для расчёта налога, а не для назначения цены.
Отсюда частая картина: финансовый директор и начальник производства называют разную себестоимость одного и того же изделия, и оба правы — каждый по своей методике. А решение принимают по той цифре, которая оказалась под рукой.
Как правильно. Бухгалтерская себестоимость остаётся для отчётности. Для решений нужна управленческая: нормативная и переменная, по времени работы оборудования. В системе Модули ERP обе считаются вместе: нормативная — по спецификации и маршруту, бухгалтерская — по заказу на производство при оценке запасов.
Что это даёт. Бухгалтерия закрывает месяц как прежде, и отчётность не страдает. Финансовый директор и начальник производства спорят уже не о том, чья методика правильнее, а о том, почему факт разошёлся с нормой. А разница между нормативной и бухгалтерской себестоимостью сама по себе полезна: она показывает, где перерасходовали материал, где операция шла дольше нормы, а где подорожали покупки.
Ошибка 7. Себестоимость изделия есть, а прибыли по клиенту нет
Даже верно посчитанная себестоимость привязана к номенклатуре. Чтобы понять, сколько предприятие зарабатывает на конкретном клиенте, нужно выгрузить продажи, подставить себестоимость, учесть скидки и доставку. Обычно это делают в таблице раз в квартал — если делают вообще.
Без этого косвенные затраты распределяют по выручке, и любой крупный клиент со скидкой выходит убыточным, хотя именно он загружает производство и покрывает постоянные затраты.
Как правильно. Себестоимость должна быть там же, где продажи: в строке заказа клиента и в анализе продаж по клиентам, заказам и изделиям. В системе Модули ERP себестоимость по спецификации и ценам поставщиков может быть основой прайс-листа, а анализ продаж показывает прибыль по каждому заказу.
Что это даёт. Прибыль по клиентам видна не раз в квартал, а в любой день. Руководство знает, какие клиенты кормят предприятие, а на каких оно работает в ноль, и решает, кому дать скидку за объём, кому поднять цену, а с кем расстаться. Крупный клиент со скидкой перестаёт выглядеть убыточным, если он на деле покрывает аренду и зарплату цеха.
Какая себестоимость для какого решения
| Решение | Какая себестоимость нужна |
|---|---|
| Нижняя граница цены, разовая скидка, тендер | Переменная |
| Прайс-лист, плановый пересмотр цен | Нормативная |
| Что продвигать, что снимать с производства | Маржинальный доход на час работы самого загруженного станка |
| Прибыль по клиенту и заказу | Переменная плюс прямые расходы на клиента: доставка, бонусы |
| Делать самим или отдать на субподряд | Переменная себестоимость операции против цены субподрядчика |
| Второй станок, вторая смена | Во что обходится простой оборудования |
| Контроль затрат | План и факт по статьям затрат помесячно, а не ставка часа |
| Оценка запасов, налоги, отчётность | Бухгалтерская — та, что считает 1С |
Бухгалтерская себестоимость нужна только в последней строке. Для остальных решений лучше подходят переменная и нормативная: они известны заранее, не прыгают от загрузки и показывают, сколько на самом деле стоит час работы каждого станка. Как это устроено в системе Модули ERP, рассказываем на странице «Производство».
Если всё так, почему все считают в 1С?
Вопрос честный, и ответ на него не в том, что 1С плохая, а Модули ERP хорошие.
1С сделана для обязательного учёта — и делает его отлично. Бухгалтерию и налоговую отчётность ведёт каждое предприятие, без исключений. Правила для них едины по всей стране и постоянно меняются, и 1С много лет успевает за этими изменениями лучше всех. Поэтому она стоит почти везде. Но популярность 1С — это популярность бухгалтерской программы. Управленческий расчёт себестоимости закон не требует, и в большинстве баз его просто никто не настраивал.
Возможность есть, но до неё редко доходят. Плановую себестоимость и учёт по переменным затратам в 1С:ERP можно настроить. Для этого нужен отдельный проект внедрения: нормы времени по каждой операции, ставки оборудования, статьи затрат, а потом кто-то должен поддерживать всё это в актуальном состоянии. Малые и средние производства обычно работают в бухгалтерской конфигурации или в упрощённой управленческой, где этих возможностей нет или они урезаны. Остаётся то, что работает само: закрытие месяца.
Метод не новый. Нормативный учёт затрат и ставка часа оборудования — классика производственной экономики. Нормативный метод был основным на советских заводах, учёт по местам возникновения затрат со ставкой машино-часа десятилетиями применяют немецкие машиностроители. Мы не придумали новую экономику — мы сделали так, чтобы эта давно известная методика заработала без отдельного проекта и без отдельного экономиста.
Почему у нас это проще. В системе Модули ERP производство, продажи, закупки и склад ведутся в одной базе. Спецификации и маршруты с нормами времени и так нужны для планирования производства, цены поставщиков приходят из заказов на закупку, затраты — из проводок. Расчёту себестоимости не нужно собирать данные по разным программам и таблицам: они уже на месте, а ставку часа система пересчитывает сама.
Почему о нас мало слышали. Мы молодая команда, а не федеральная сеть с тысячами партнёров. Но система Модули ERP не написана с нуля: она построена на открытой платформе, которой пользуются компании по всему миру, и мы дополнили её тем, что нужно российскому предприятию. Нас находят те, кому уже тесно в связке «1С плюс таблицы». И выбирать между нами не нужно: бухгалтерия может остаться в 1С, а система Модули ERP обменивается с ней данными и берёт на себя то, для чего 1С не настраивали, — управление производством и продажами и расчёт себестоимости для решений.
Что с этим делать
- Оставьте бухгалтерскую себестоимость бухгалтерии. Не пытайтесь подогнать её под задачи руководства — это сломает отчётность.
- Посчитайте ставку часа для каждого станка или участка: аренда занятой площади, амортизация, электроэнергия, операторы, доля общепроизводственных расходов. Делите на нормативные, а не на фактические часы.
- Разделите затраты на переменные и постоянные. Нижнюю границу цены задают переменные.
- Найдите самый загруженный станок и посчитайте, сколько маржинального дохода приносит час его работы на каждом изделии.
- Проверьте счёт 25: всё ли, что на нём лежит, относится к производству.
В системе Модули ERP ставка часа рабочего центра считается сама из статей затрат и обновляется каждый день, а нормативная себестоимость изделия по спецификации и маршруту видна сразу — без ожидания закрытия месяца.
В итоге руководство получает:
- цену для клиента в тот же день, по расчёту, а не на глаз;
- нижнюю границу цены, ниже которой заказ уже не выгоден, и свободу торговаться выше неё;
- стабильные цены в слабый месяц и простой оборудования, видный отдельной суммой;
- честную себестоимость изделий, которые долго занимают станок, и понимание, что продвигать;
- ставку часа, в которой видна каждая статья и нет чужих затрат;
- прибыль по каждому клиенту и заказу в любой день, а не раз в квартал.