Итерра-ИТ, внедряем системы автоматизации на производствах с 2012 года
Почти на каждом российском производстве себестоимость считают так, как это заведено в 1С. Весь месяц затраты собирают на счетах 20, 23, 25 и 26, а после закрытия месяца косвенные затраты распределяют по выпуску. Так получается фактическая себестоимость каждой выпущенной позиции — назовём её бухгалтерской. Для бухгалтерии это правильный и обязательный расчёт: по нему оценивают запасы и определяют финансовый результат.
Беда начинается, когда ту же цифру берут для управленческих решений: какую цену дать клиенту, какой заказ взять, какое изделие снять с производства, нужен ли второй станок. Ниже — ошибки, которые мы раз за разом видим у клиентов, и то, как их избегают в системе Модули ERP.
Сразу оговоримся: речь не о недостатках программы 1С. В 1С:ERP есть и плановая себестоимость, и учёт по переменным затратам (директ-костинг). Речь о способе, который стоит в большинстве баз по умолчанию и которым на деле пользуются: себестоимость — это то, что получилось после закрытия месяца.
Коротко. Себестоимость, которую считает 1С по закрытию месяца, нужна бухгалтерии. Для цены, ассортимента и загрузки нужны две другие: переменная и нормативная. Они известны заранее, а нормативная считается на обычную загрузку цеха, поэтому не скачет вслед за удачным или неудачным месяцем.
Содержание
- Три себестоимости
- Ошибка 1. Цену назначают раньше, чем станет известна себестоимость
- Ошибка 2. Отказ от заказа «ниже себестоимости» — и порочный круг
- Ошибка 3. Себестоимость растёт в плохой месяц — а за ней и цены
- Ошибка 4. Косвенные затраты распределяют по материалам
- Ошибка 5. Всё, что учтено на счёте 25, считают производством
- Ошибка 6. Финансовый директор и начальник производства называют разную себестоимость
- Ошибка 7. Себестоимость изделия есть, а прибыль по клиенту не видна
- Какая себестоимость для какого решения
- Почему тогда все считают в 1С
- Что с этим делать
Три себестоимости
Чтобы не путаться, договоримся о словах.
- Бухгалтерская — фактическая себестоимость по закрытию месяца, в которую распределены все производственные затраты: аренда цеха, амортизация, зарплата мастеров. Её считает 1С.
- Переменная — только затраты, которые возникают из-за выпуска именно этого изделия: материалы, электроэнергия, сдельная оплата, субподряд. Нет заказа — нет и этих затрат.
- Нормативная — все производственные затраты, как и в бухгалтерской, но посчитанные заранее: по нормам расхода материалов, нормам времени и ставке часа оборудования при обычной загрузке.
Дальше понадобится ещё одно понятие — маржинальный доход: цена минус переменная себестоимость. Это деньги, которые изделие приносит на покрытие аренды и амортизации, а остаток идёт в прибыль.
Ошибка 1. Цену назначают раньше, чем станет известна себестоимость
Бухгалтерская себестоимость октября известна, когда бухгалтерия закроет октябрь, то есть в лучшем случае 10–15 ноября. А предложение клиенту нужно отправить сегодня.
Поэтому менеджер по продажам берёт себестоимость какую найдёт: за прошлый квартал, из таблицы, которую год назад составил технолог, или просто цену конкурента минус 10 %. Учёт ведётся, но в момент решения им никто не пользуется.
Как в системе Модули ERP. Нормативная себестоимость изделия считается по спецификации и маршруту сразу: материалы по текущим ценам поставщиков плюс операции — нормативное время, умноженное на ставку часа рабочего центра. Ставка часа сама пересчитывается каждый день из затрат станка. Менеджер видит себестоимость, когда назначает цену, а не через две-три недели после конца месяца.
Что это даёт. Предложение уходит клиенту в тот же день, и цена в нём опирается на расчёт. Поставщик поднял цену на сырьё — себестоимость изделий, в которые оно входит, изменилась сразу, и следующее предложение уже учитывает подорожание. Менеджер по продажам, технолог и директор смотрят на одну и ту же цифру.
Ошибка 2. Отказ от заказа «ниже себестоимости» — и порочный круг
В бухгалтерскую себестоимость уже распределены аренда, амортизация, зарплата мастеров. Эти затраты не зависят от того, возьмёт ли предприятие ещё один заказ.
Обычно всё идёт так:
- Клиент просит цену 95 ₽ за изделие, бухгалтерская себестоимость — 100 ₽, из них переменная — 60 ₽. Заказ отклоняют.
- Выпуск падает, а аренда и амортизация остаются прежними. В следующем месяце они делятся на меньший объём, и себестоимость становится 108 ₽.
- Теперь невыгодными выглядят заказы, которые раньше проходили. Отклоняют и их.
Предприятие раз за разом отказывается от заказов, которые на самом деле приносили деньги: 95 ₽ с запасом покрывали материалы и электроэнергию, а остаток шёл на аренду, которую платить всё равно.
Как правильно. Чтобы решить, брать ли заказ, нужна переменная себестоимость. Если цена выше неё, заказ увеличивает прибыль, даже когда он ниже бухгалтерской себестоимости. Нормативная себестоимость нужна для прайс-листа и цены на долгий срок, а нижнюю границу цены задаёт переменная. Это верно, пока у станков есть свободное время. Если самый загруженный станок занят полностью, новый заказ вытеснит другой, и сравнивать нужно маржинальный доход на час его работы — об этом в ошибке 4.
Что это даёт. Вернёмся к примеру с переменной себестоимостью 60 ₽. Заказ на 1 000 изделий по 95 ₽ приносит 35 000 ₽ сверх материалов и электроэнергии, и эти деньги идут на аренду и зарплату. Предприятие берёт заказ, загружает станки, а нормативная себестоимость не меняется от месяца к месяцу: она считается на обычную загрузку. Менеджер знает, до какой цены можно уступить.
Ошибка 3. Себестоимость растёт в плохой месяц — а за ней и цены
В бухгалтерском расчёте косвенные затраты месяца делятся на фактический выпуск месяца. Выпуск упал на треть — себестоимость каждой единицы выросла, хотя технология, материалы и станки остались прежними.
Руководство видит рост себестоимости и поднимает цены — ровно тогда, когда спрос и так упал. Учёт подталкивает к решению, обратному здравому смыслу.
Как в системе Модули ERP. Затраты станка делятся не на фактические часы работы, а на нормативные: часы рабочего календаря × производительность × обычная загрузка (по умолчанию 80 %). Ставка часа не прыгает вслед за удачным или неудачным месяцем. Недозагрузка — отдельная задача руководства со своей ценой, и прятать её в себестоимость каждого изделия незачем.
Что это даёт. В слабый месяц цены остаются прежними, и предприятие не теряет клиентов как раз тогда, когда за каждого приходится бороться. А недозагрузка видна отдельно и в деньгах: сколько часов станок простоял и сколько это стоило. С такой цифрой руководство ищет заказы на свободные часы или решает, не сократить ли смену.
Ошибка 4. Косвенные затраты распределяют по материалам
Часто счёт 25 в 1С распределяют пропорционально прямым материальным затратам или плановой себестоимости. На первый взгляд разумно, но посмотрим на пример:
- изделие А из дорогого сырья отливается за 10 секунд;
- изделие Б из дешёвого сырья на том же станке отливается за минуту.
Станок, его аренда и электроэнергия заняты изделием Б в шесть раз дольше. А при распределении по материалам больше косвенных затрат достанется изделию А, потому что его сырьё дороже. Быстрое изделие выглядит дороже, а медленное, которое занимает самый загруженный станок, — дешевле. Руководство продвигает как раз то, что перегружает производство.
Как в системе Модули ERP. Затраты станка — аренда площади, амортизация, электроэнергия, зарплата операторов, доля общепроизводственных расходов — складываются в ставку часа именно этого станка и попадают в изделие по тому времени, которое изделие занимает станок по маршруту.
Что это даёт. Пусть час станка стоит 1 800 ₽. Тогда изделию А достаётся 5 ₽ затрат станка, а изделию Б — 30 ₽. Сразу видно, что Б дорогое не из-за сырья, а из-за времени на станке. Дальше можно поднять цену на Б, сократить время цикла, перенести его на свободный станок или активнее продавать А, которое занимает станок всего 10 секунд.
Ошибка 5. Всё, что учтено на счёте 25, считают производством
Счёт 25 «Общепроизводственные расходы» на практике часто превращается в место, куда относят всё, что не попало в прямые затраты. У одного из наших клиентов-производителей при разборе оказалось, что около двух третей оборота счёта 25 за год — аренда складских помещений. К выпуску изделий она отношения не имеет: склад нужен для хранения, и его стоимость зависит от запасов, а не от времени работы станков.
Когда такой счёт целиком распределяют на выпуск, косвенная часть себестоимости изделий завышается втрое, а следом искажаются все решения из предыдущих разделов.
Как в системе Модули ERP. Затраты станка задаются статьями: оплата труда, электроэнергия, аренда, амортизация, общепроизводственные, прочие. Каждая статья берёт сумму из понятного источника: постоянная сумма в месяц, мощность в кВт × тариф, обороты конкретного счёта или конкретной статьи аналитики. Видно, из чего сложилась ставка, и сразу заметно, если в неё попало лишнее.
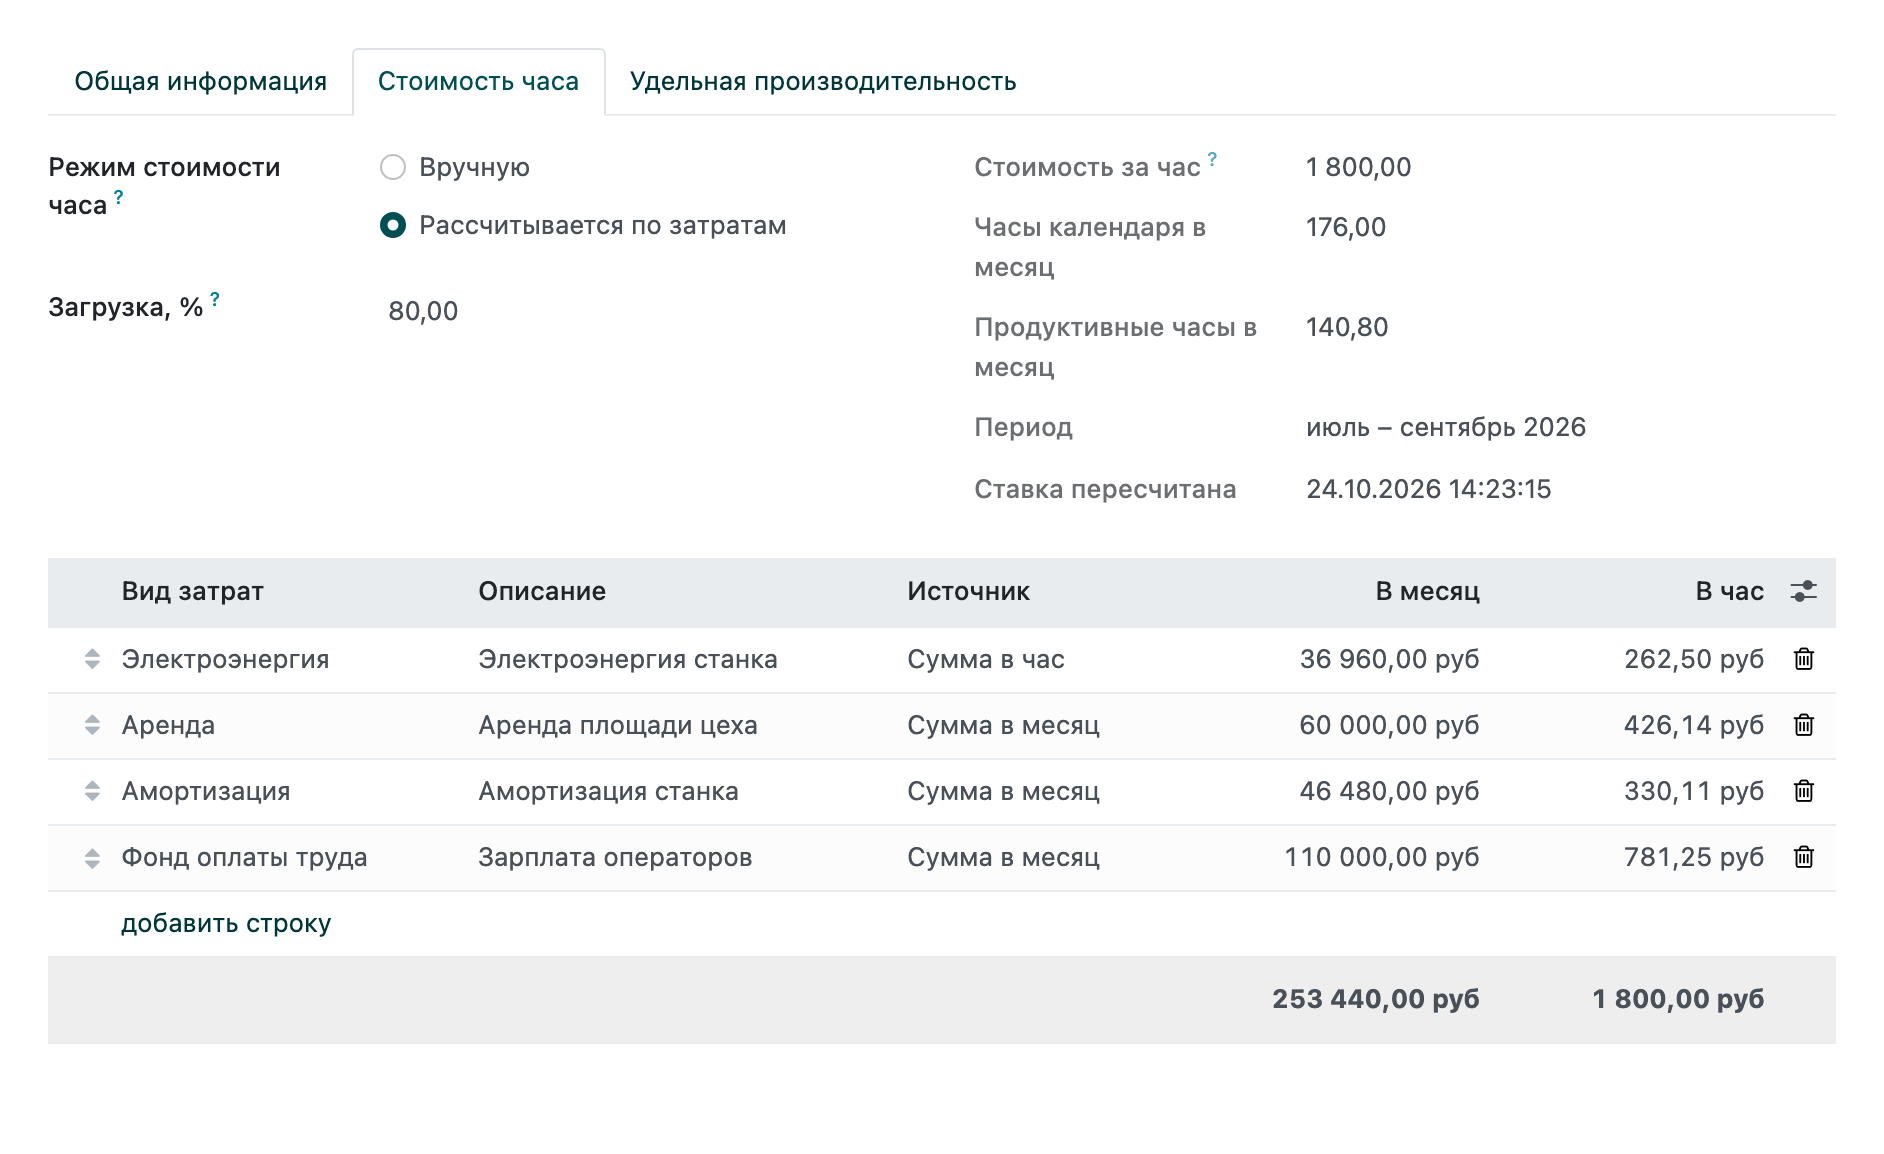
Ставка часа станка складывается из статей затрат: 253 440 ₽ в месяц на 140,8 рабочего часа — 1 800 ₽ за час.
Что это даёт. Себестоимость изделий перестаёт быть завышенной, и цены, которые раньше казались убыточными, оказываются нормальными. Склад при этом не пропадает из учёта: его стоимость видна отдельной суммой, и решать, что с ней делать, можно отдельно от цен на изделия, например сократить запасы или пересмотреть аренду.
Ошибка 6. Финансовый директор и начальник производства называют разную себестоимость
Себестоимость в 1С прежде всего отвечает требованиям бухгалтерского и налогового учёта: какие затраты прямые, какие косвенные, что списать сразу, а что распределить. Эти правила написаны для оценки запасов и расчёта налогов, а не для назначения цены.
Отсюда частая картина: финансовый директор и начальник производства называют разную себестоимость одного и того же изделия, и оба правы — каждый по своей методике. А решение принимают по той цифре, которая оказалась под рукой.
Как в системе Модули ERP. Нормативная и бухгалтерская себестоимость считаются в одной системе: нормативная — по спецификации и маршруту, бухгалтерская — по заказу на производство при оценке запасов.
Что это даёт. Бухгалтерия закрывает месяц как прежде, и отчётность не страдает. Финансовый директор и начальник производства обсуждают уже одно: почему факт разошёлся с нормой. Разница между нормативной и бухгалтерской себестоимостью показывает, где перерасходовали материал, где операция шла дольше нормы и где подорожали закупки.
Ошибка 7. Себестоимость изделия есть, а прибыль по клиенту не видна
Даже верно посчитанная себестоимость привязана к номенклатуре. Чтобы понять, сколько предприятие зарабатывает на конкретном клиенте, нужно выгрузить продажи, подставить себестоимость, учесть скидки и доставку. Обычно это делают в таблице раз в квартал — если делают вообще.
Без такого расчёта крупный клиент со скидкой легко выглядит убыточным, хотя именно он загружает производство и покрывает постоянные затраты.
Как правильно. Себестоимость должна быть там же, где продажи: в строке заказа клиента и в анализе продаж по клиентам, заказам и изделиям. В системе Модули ERP себестоимость по спецификации и ценам поставщиков может быть основой прайс-листа, а анализ продаж показывает прибыль по каждому заказу.
Что это даёт. Прибыль по клиентам видна в любой день. Руководство знает, какие клиенты приносят основную прибыль, а на каких предприятие работает без прибыли, и решает, кому дать скидку за объём, кому поднять цену, а с кем расстаться.
Какая себестоимость для какого решения
| Решение | Какая себестоимость нужна |
|---|---|
| Нижняя граница цены, разовая скидка, тендер | Переменная |
| Прайс-лист, плановый пересмотр цен | Нормативная |
| Что продвигать, что снимать с производства | Маржинальный доход на час работы самого загруженного станка |
| Прибыль по клиенту и заказу | Нормативная плюс прямые расходы на клиента: доставка, бонусы |
| Делать самим или отдать на субподряд | Переменная себестоимость операции против цены субподрядчика |
| Второй станок, вторая смена | Загрузка самого загруженного станка и маржинальный доход, который даст дополнительный час |
| Контроль затрат | План и факт по статьям затрат помесячно |
| Оценка запасов, налоги, отчётность | Бухгалтерская — та, что считает 1С |
Бухгалтерская себестоимость нужна только в последней строке. Как устроены остальные в системе Модули ERP, рассказываем на странице «Производство».
Почему тогда все считают в 1С
1С сделана для обязательного учёта и делает его отлично. Бухгалтерию и налоговую отчётность ведёт каждое предприятие, без исключений. Правила для них едины по всей стране и постоянно меняются, и 1С много лет за ними успевает. Поэтому она стоит почти везде. Но популярность 1С — это популярность бухгалтерской программы. Управленческий расчёт себестоимости закон не требует, и в большинстве баз его просто никто не настраивал.
Плановую себестоимость и учёт по переменным затратам в 1С:ERP настроить можно, но до этого редко доходят: нужен отдельный проект внедрения, нормы времени по каждой операции, ставки оборудования, статьи затрат, а потом кто-то должен поддерживать всё это в актуальном состоянии. Малые и средние производства обычно работают в бухгалтерской конфигурации или в упрощённой управленческой, где этих возможностей нет или они урезаны. Остаётся то, что работает само: закрытие месяца.
Сам метод не новый. Нормативный учёт затрат и ставка часа оборудования — классика производственной экономики. Нормативный метод был основным на советских заводах, учёт по местам возникновения затрат со ставкой машино-часа десятилетиями применяют немецкие машиностроители. Мы сделали так, чтобы ставку часа и нормативную себестоимость не приходилось пересчитывать вручную.
Чем это отличается от 1С:ERP. Там по умолчанию себестоимость считается по закрытию месяца, а плановую калькуляцию и ставки оборудования нужно отдельно настраивать и потом поддерживать. В системе Модули ERP этот режим работает по умолчанию: косвенные затраты попадают в изделие через ставку часа конкретного станка, ставку каждый день пересчитывает сама система из проводок, аналитики и постоянных сумм, а себестоимость по спецификации и маршруту видна в момент, когда её открыли.
Нормы времени нужны и здесь — без них не спланировать производство. Но заводить их можно постепенно: начать с самого загруженного участка, где ошибка в себестоимости стоит дороже всего, и добавлять остальные по мере работы.
Итерра-ИТ внедряет системы автоматизации с 2012 года. Мы не федеральная сеть с тысячами партнёров, поэтому о нас слышали немногие. Но система Модули ERP не написана с нуля: она построена на открытой платформе, которой пользуются компании по всему миру, и мы дополнили её тем, что нужно российскому предприятию. К нам приходят те, кому уже тесно в связке «1С плюс таблицы». И выбирать между нами и 1С не нужно: бухгалтерия может остаться в 1С, а система Модули ERP обменивается с ней данными и берёт на себя то, для чего 1С обычно не настраивают, — управление производством и продажами и расчёт себестоимости для решений.
Что с этим делать
- Оставьте бухгалтерскую себестоимость бухгалтерии. Не пытайтесь подогнать её под задачи руководства — это исказит отчётность.
- Посчитайте ставку часа для каждого станка или участка: аренда занятой площади, амортизация, электроэнергия, операторы, доля общепроизводственных расходов. Делите на нормативные, а не на фактические часы.
- Разделите затраты на переменные и постоянные. Нижнюю границу цены задают переменные.
- Найдите самый загруженный станок и посчитайте, сколько маржинального дохода приносит час его работы на каждом изделии.
- Проверьте счёт 25: всё ли, что на нём учтено, относится к производству.
Хотите проверить, во что на самом деле обходятся ваши изделия? Пришлите спецификации и затраты одного участка — посчитаем ставку часа и нормативную себестоимость и сравним с тем, что даёт 1С. До того как вы пришлёте данные, подпишем соглашение о конфиденциальности. Оставьте заявку или позвоните по телефону +7 (920) 277-10-16.